2026年我国集成电路设计业迈向2万亿市场 机遇、挑战与路径
引言
集成电路是信息产业的核心基石,也是全球科技竞争的战略制高点。我国集成电路产业保持快速增长态势,预计到2026年,全行业市场规模有望达到2万亿元。在这一进程中,集成电路设计作为产业链的龙头环节,既是技术创新的源头,也是价值创造的高地。本文围绕2万亿市场目标,分析集成电路设计业的发展现状、驱动因素、面临挑战及未来路径。
一、市场规模展望与设计业定位
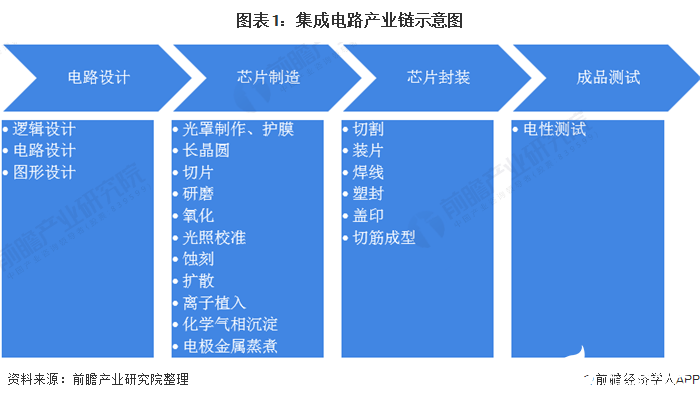
据行业机构预测,2026年我国集成电路市场规模有望突破2万亿元。从产业链结构看,设计、制造、封测三大环节协同发展,其中设计业占据约40%的份额,规模有望达到8000亿元左右。设计业处于产业链上游,直接面向应用需求,决定了芯片的功能、性能和成本,对制造和封测环节具有显著的拉动作用。设计业的强弱,直接关系到我国集成电路产业能否实现从“大”到“强”的转变。
二、设计业快速发展的驱动因素
政策环境持续优化。 国家先后出台多项支持集成电路产业发展的政策,从财税优惠、投融资、人才引进等方面为设计企业创造良好环境。国家集成电路产业投资基金及地方专项基金持续投入,为设计企业提供了重要的资金支撑。
下游需求旺盛。 新能源汽车、人工智能、5G通信、物联网、工业控制等领域快速发展,催生了对各类芯片的庞大需求。特别是汽车电子和AI算力芯片,成为设计业增长的新引擎。
国产替代加速。 在供应链安全需求驱动下,国内整机厂商和系统厂商加大国产芯片导入力度,为设计企业提供了广阔的市场空间和试错机会。
人才与创新生态改善。 高校微电子学科建设加强,海外人才回流,设计企业研发投入持续增加,部分细分领域已涌现出具有国际竞争力的企业。
三、设计业面临的主要挑战
高端芯片设计能力不足。 在CPU、GPU、FPGA等高端通用芯片以及EDA工具领域,我国与国际先进水平仍有差距,高端设计人才短缺问题突出。
EDA工具受制于人。 芯片设计高度依赖EDA工具,目前国内市场主要被国外三大厂商占据,国产EDA在完整性和先进性上仍需提升。
IP核积累薄弱。 关键IP核的自主供给能力不足,增加了设计企业的研发成本和周期,制约了产品创新速度。
企业规模偏小、集中度低。 我国设计企业数量众多,但多数规模较小,产品同质化竞争较为严重,具备全球影响力的龙头企业数量有限。
四、推动设计业高质量发展的路径
第一,强化自主创新,突破高端设计瓶颈。 加大对高端通用芯片和专用芯片设计的研发投入,通过产学研用协同攻关,逐步缩小与国际先进水平的差距。支持龙头企业牵头组建创新联合体,围绕关键IP核和EDA工具开展联合攻关。
第二,完善EDA和IP生态。 将EDA工具和核心IP作为产业基础能力重点培育,通过政策引导和资金支持,推动国产EDA工具在更多设计企业中应用迭代,逐步构建自主可控的设计工具链和IP库。
第三,培育龙头企业和专精特新企业。 鼓励设计企业通过并购重组做大做强,同时在细分领域培育一批专精特新“小巨人”企业,形成大中小企业协同发展的格局。
第四,深化应用牵引。 依托新能源汽车、人工智能、工业互联网等优势应用场景,推动整机企业与设计企业深度合作,以市场需求带动芯片定义和设计创新,缩短产品从设计到量产的周期。
第五,加强人才培养和国际合作。 完善微电子人才培养体系,扩大高端设计人才供给;在遵守国际规则的前提下,积极开展技术交流与合作,融入全球创新网络。
##
2026年我国集成电路市场规模有望达到2万亿元,这既是产业发展的重要里程碑,也是新的起点。集成电路设计业作为产业链的龙头,肩负着引领创新、支撑应用、保障供应链安全的重要使命。唯有坚持自主创新、完善产业生态、深化应用牵引,才能推动设计业在规模扩张的同时实现质量跃升,为我国集成电路产业高质量发展奠定坚实基础。
如若转载,请注明出处:http://www.wanseem.com/product/56.html
更新时间:2026-11-21 23:37:55